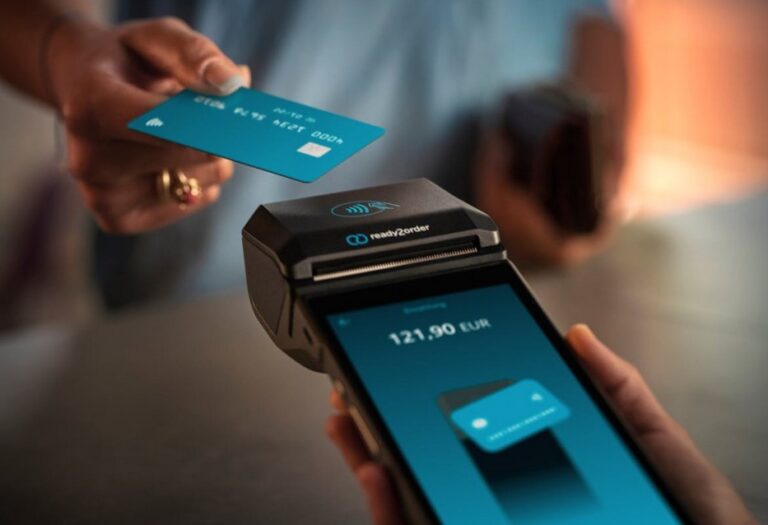
Digitale Prozesse im Betrieb: Welche Aufgaben ein Kassensystem übernehmen kann
In vielen kleinen und mittleren Betrieben entstehen digitale Prozesse nicht durch einen großen Strategiewechsel. Sie entstehen schrittweise: Ein Café nimmt Kartenzahlung an, eine Boutique startet Click & Collect, eine Bäckerei verkauft Gutscheine, ein Restaurant ergänzt Lieferbestellungen, ein Salon verwaltet Leistungen und Produktverkäufe an derselben Kasse. Jede dieser Entscheidungen wirkt zunächst klein. Zusammen verändern sie jedoch, wie der Betrieb arbeitet, dokumentiert, kontrolliert und entscheidet.
Ein modernes Kassensystem ist deshalb nicht nur der Ort, an dem Zahlungen abgeschlossen werden. Es kann Verkaufsdaten erfassen, Zahlungsarten unterscheiden, Bestände aktualisieren, Tagesabschlüsse vorbereiten, Mitarbeitenden Rechte zuweisen, Buchhaltungsdaten bereitstellen und Abläufe zwischen Verkauf, Warenwirtschaft und Verwaltung verbinden. Entscheidend ist aber nicht allein, welche Funktionen vorhanden sind. Entscheidend ist, ob der Betrieb versteht, welche Aufgaben das Kassensystem übernehmen soll und welche Regeln trotzdem organisatorisch geklärt werden müssen.
Kurz erklärt: Digitale Prozesse im Betrieb durch ein Kassensystem
Digitale Prozesse im Betrieb bedeuten, dass wiederkehrende Aufgaben nicht mehr nur mündlich, handschriftlich oder in getrennten Einzellösungen erledigt werden. Ein Kassensystem kann dabei zum zentralen Arbeits- und Dokumentationspunkt werden: Es verbindet den Checkout, Zahlungsarten, Produktdaten, Preisregeln, Stornos, Retouren, Gutscheine, Tagesabschluss, Kassenbuch-Vorbereitung, Warenbewegungen und Auswertungen.
Für den Alltag ist das wichtig, weil viele Entscheidungen direkt an der Kasse entstehen. Mitarbeitende geben Rabatte, korrigieren Preise, buchen Retouren, wechseln Zahlungsarten, lösen Gutscheine ein oder erfassen Bestellungen. Jede Handlung erzeugt Kassendaten. Diese Daten beeinflussen später den Tagesabschluss, die Buchhaltung, die Warenwirtschaft, die betriebliche Auswertung und teilweise auch Unterlagen, die bei steuerlichen Prüfungen relevant sein können.
Verbunden sind damit verschiedene Rollen: Inhaberinnen und Inhaber legen Regeln fest, Mitarbeitende wenden sie im Tagesgeschäft an, Filialleitungen kontrollieren Abläufe, die Buchhaltung verarbeitet Daten, und Steuerberaterinnen oder Steuerberater benötigen nachvollziehbare Unterlagen. Dokumente und Daten wie Z-Bon, Kassenbuch, DSFinV-K-Export, TSE-Daten, Stornoaufzeichnungen, Zahlungsberichte und Verfahrensdokumentation stehen nicht isoliert nebeneinander. Sie spiegeln, wie der Betrieb tatsächlich arbeitet.
Problematisch wird es, wenn digitale Funktionen ohne klare Prozesse genutzt werden. Dann entstehen zwar Daten, aber nicht unbedingt gute Daten. Ein Rabatt ohne Begründung, ein Storno ohne Zuständigkeit, ein Gutschein ohne saubere Einlösung, eine manuelle Bestandskorrektur ohne Regel oder ein Tagesabschluss unter Zeitdruck kann später zu Unklarheiten führen. Das Kassensystem kann vieles strukturieren, aber es ersetzt keine verständlichen Zuständigkeiten und keine gelebten Routinen.
Welche Aufgaben kann ein Kassensystem im Alltag übernehmen?
Die offensichtlichste Aufgabe ist der Checkout. Artikel oder Leistungen werden erfasst, Preise berechnet, Umsatzsteuer wird zugeordnet, Zahlungen werden angenommen und Belege werden ausgegeben. Doch schon dieser scheinbar einfache Vorgang berührt mehrere Prozesse. Eine Kartenzahlung muss später mit dem Payment-Terminal abgeglichen werden, Barumsätze fließen in den Kassenbestand, Rabatte verändern den Umsatz, Gutscheine verschieben Erlöse oder Verbindlichkeiten, und Retouren korrigieren vorherige Verkäufe.
Ein Kassensystem kann außerdem Produktstammdaten verwalten. Dazu gehören Artikelnummern, Warengruppen, Preise, Steuersätze, Varianten, Barcodes und teilweise Lieferanteninformationen. In einer Boutique betrifft das Größen und Farben, in einer Bäckerei wechselnde Tagesartikel, in einem Friseursalon Dienstleistungen und Pflegeprodukte. Werden diese Stammdaten sauber gepflegt, entstehen an der Kasse weniger Rückfragen. Werden sie improvisiert, müssen Mitarbeitende häufiger manuell eingreifen.
Auch der Tagesabschluss kann digital unterstützt werden. Das System sammelt Umsätze, Zahlungsarten, Stornos, Entnahmen, Einlagen und Kassenbewegungen. Daraus können Berichte entstehen, die für die interne Kontrolle, das Kassenbuch, die Buchhaltung und den Steuerberater relevant sind. Trotzdem bleibt der Tagesabschluss ein organisatorischer Prozess. Jemand muss zählen, prüfen, Differenzen erklären und festlegen, wie mit Abweichungen umgegangen wird.
Warum ist die Kasse mehr als ein Zahlungsort?
Die Kasse ist der Punkt, an dem Kundenwünsche, Mitarbeiterroutinen, Preislogik, Zahlungsarten und Dokumentation zusammentreffen. In einem Restaurant zeigt sich das besonders deutlich: Ein Tisch wird umgesetzt, eine Rechnung wird geteilt, Trinkgeld wird erfasst, einzelne Positionen werden storniert, ein Gast zahlt bar und ein anderer mit Karte. Für den Gast soll das schnell und unkompliziert wirken. Für den Betrieb müssen daraus nachvollziehbare Daten entstehen.
Ein Kassensystem kann diesen Ablauf abbilden, indem es Tischmanagement, Bedienerrechte, Zahlungsarten und Belegausgabe verbindet. Aber wenn Mitarbeitende nicht wissen, wann ein Storno, wann eine Umbuchung und wann eine neue Rechnung nötig ist, entstehen uneinheitliche Daten. Dann sieht der Vorgang im Service pragmatisch aus, ist später aber schwerer zu erklären.
Ähnlich ist es im Einzelhandel. Eine Kundin kauft online ein Kleid und möchte es im Laden zurückgeben. Der Laden möchte kulant reagieren, die Warenwirtschaft soll den Bestand wieder erhöhen, die Zahlung muss korrekt zurückgeführt werden, und der Umsatzbericht soll die Retoure richtig zeigen. Wenn Online-Shop, Kassensystem und Warenwirtschaft nicht klar verbunden sind, wird aus einer einfachen Kundensituation schnell ein Abstimmungsproblem zwischen Verkauf, Lager und Buchhaltung.
Wie verändert ein Kassensystem Mitarbeiterroutinen?
Digitale Prozesse verändern nicht nur Datenflüsse, sondern auch Verhalten. Mitarbeitende arbeiten mit vorgegebenen Tasten, Rollen, Rechten und Abläufen. Ein Kassierer darf vielleicht verkaufen, aber keine Preise ändern. Eine Schichtleitung darf Stornos freigeben. Die Inhaberin kann Auswertungen einsehen und Preisregeln ändern. Solche Zugriffsrechte sind keine reine Sicherheitsfunktion. Sie definieren, wer im Alltag Verantwortung übernimmt.
In kleinen Betrieben ist das oft ungewohnt, weil vieles informell geregelt wird. Die erfahrene Mitarbeiterin weiß, welchen Stammkunden sie Rabatt geben darf. Der Inhaber erlaubt schnelle Korrekturen, weil er den Betrieb überschaubar findet. Das funktioniert, solange wenige Personen beteiligt sind. Sobald neue Mitarbeitende hinzukommen, Schichten wechseln oder mehrere Standorte entstehen, werden informelle Regeln schwerer zu vermitteln.
Ein Kassensystem kann hier helfen, Abläufe zu standardisieren. Es kann Pflichtfelder, Benutzerprofile, Stornogründe, Rabattgrenzen oder Schichtberichte unterstützen. Doch die wichtigste Vorarbeit bleibt menschlich: Der Betrieb muss entscheiden, welche Freiheiten sinnvoll sind und wo klare Regeln nötig werden.
Wo entstehen typische Prozessprobleme?
Viele Probleme entstehen nicht, weil ein Kassensystem fehlt, sondern weil es uneinheitlich genutzt wird. Ein Café verkauft Gutscheine online, löst sie aber an der Theke manuell als Rabatt ein. Für den Kunden ist der Vorgang erledigt. Für die Daten ist er unsauber, weil Gutscheinverkauf, Einlösung, Umsatz, Zahlungsart und Kassenbericht nicht eindeutig zusammenpassen.
In einer Bäckerei verändert sich der Bestand im Laufe des Tages. Manche Produkte sind ausverkauft, andere werden reduziert, Retourware wird abgeschrieben, und am Abend bleiben Restmengen übrig. Wenn das Kassensystem mit einer einfachen Warenwirtschaft verbunden ist, können Verkaufsdaten Hinweise auf Nachfrage, Produktionsmengen und Bestände geben. Wenn Mitarbeitende jedoch häufig Ersatzartikel buchen, weil der richtige Artikel nicht angelegt ist, werden spätere Auswertungen ungenau.
Ein Salon hat wiederum andere Reibungspunkte. Dienstleistungen werden nach Zeit, Aufwand oder Mitarbeitendem berechnet. Zusätzlich werden Produkte verkauft. Wenn Preise spontan korrigiert werden, weil eine Behandlung länger gedauert hat oder ein Paketpreis vereinbart wurde, braucht der Betrieb klare Regeln. Sonst zeigen die Kassendaten nicht mehr, welche Leistungen wirklich verkauft wurden und welche Preisentscheidungen regelmäßig vorkommen.
Welche Rolle spielen Buchhaltung, Kassenbuch und Tagesabschluss?
Ein Kassensystem kann die Buchhaltung vorbereiten, aber nicht ersetzen. Es kann Umsätze nach Zahlungsarten, Steuersätzen, Warengruppen und Zeiträumen darstellen. Es kann Exporte für Buchhaltungssoftware bereitstellen und Berichte erzeugen, die beim Tagesabschluss helfen. Für die betriebliche Praxis ist das wertvoll, weil weniger Informationen aus verschiedenen Quellen zusammengesucht werden müssen.
Gleichzeitig bleiben Kassenbuch, Zahlungsabgleich und Dokumentation empfindliche Bereiche. Barumsätze müssen mit dem tatsächlichen Kassenbestand zusammenpassen. Kartenzahlungen müssen mit den Abrechnungen des Zahlungsdienstleisters übereinstimmen. Stornos und Retouren sollten nachvollziehbar sein. Bei Systemen mit TSE und DSFinV-K-Export geht es außerdem darum, dass relevante Kassenvorgänge technisch und organisatorisch nachvollziehbar bleiben.
Für die konkrete steuerliche Bewertung sollten Betriebe aktuelle offizielle Informationen und fachliche Beratung berücksichtigen. Ein Kassensystem kann technische Voraussetzungen unterstützen, aber es garantiert nicht automatisch, dass alle betrieblichen Abläufe korrekt organisiert sind. Gerade die Verfahrensdokumentation sollte beschreiben, wie im Betrieb tatsächlich gearbeitet wird: Wer darf was tun, wie werden Tagesabschlüsse erstellt, wie werden Fehler korrigiert, und wie werden Daten aufbewahrt?
Welche Prozesse hängen mit Preisen, Rabatten und Gutscheinen zusammen?
Preise wirken im Alltag oft einfach, sind aber prozessual anspruchsvoll. Ein Artikel kann im Laden einen anderen Preis haben als im Online-Shop. Lieferplattformen verursachen andere Kosten als Direktverkäufe. Stammkunden erhalten Rabatte, Aktionsware wird reduziert, Gutscheine werden verkauft und später eingelöst. Jede dieser Entscheidungen verändert Daten, Margen, Berichte und Kundenerwartungen.
Ein Kassensystem kann Preislisten, Aktionspreise, Rabattregeln und Gutscheinlogik abbilden. Wichtig ist, dass der Betrieb vorher entscheidet, welche Preisunterschiede gewollt sind. Ein kleiner Händler mit Online-Shop kann bewusst unterschiedliche Versand- oder Plattformkosten einpreisen. Problematisch wird es erst, wenn niemand mehr erklären kann, warum ein Produkt online, an der Kasse und bei Click & Collect unterschiedliche Werte hat.
Auch manuelle Rabatte sind nicht grundsätzlich falsch. In einem lokalen Geschäft kann Kulanz wichtig sein. Aber wenn Rabatte ohne Grund, ohne Grenze und ohne Auswertung vergeben werden, entstehen Datenmuster, die später schwer zu interpretieren sind. Dann sieht die Geschäftsführung zwar sinkende Durchschnittspreise, erkennt aber nicht, ob Aktionen, Mitarbeiterroutinen, Kundenverhandlungen oder fehlerhafte Stammdaten die Ursache sind.
Wie verbindet die Kasse Warenwirtschaft und Verkaufskanäle?
Sobald ein Betrieb mehr als einen Verkaufskanal nutzt, wird das Kassensystem stärker zur Schnittstelle. Im Laden wird verkauft, im Online-Shop wird bestellt, Click & Collect wird vorbereitet, Lieferaufträge kommen hinzu, und vielleicht gibt es zusätzlich Pop-up-Verkäufe oder Marktstände. Der Bestand muss trotzdem verständlich bleiben.
Ein Warenwirtschaftssystem oder ein Inventurmodul kann Verkäufe, Wareneingänge, Retouren und Bestandskorrekturen verbinden. Das Kassensystem liefert dafür wichtige Verkaufsdaten. In der Praxis entstehen jedoch Reibungen, wenn Artikel doppelt angelegt werden, Online-Bestände verspätet aktualisiert werden oder Mitarbeitende Ersatzbuchungen verwenden. Dann entstehen Unterschiede zwischen tatsächlichem Lagerbestand und digitalem Bestand.
Für kleine Betriebe ist das besonders relevant, weil Bestandsfehler direkt auf Kunden treffen. Ein Produkt wird online als verfügbar angezeigt, ist aber im Laden bereits verkauft. Eine Click-&-Collect-Bestellung wird angenommen, obwohl der Artikel nicht mehr vorhanden ist. Solche Situationen wirken wie Serviceprobleme, haben aber oft ihre Ursache in Daten- und Prozessproblemen.
Was verändert sich, wenn der Betrieb wächst?
Wachstum verstärkt vorhandene Gewohnheiten. Was mit einem Standort, wenigen Mitarbeitenden und überschaubarem Sortiment funktioniert, kann bei mehreren Schichten, neuen Kanälen oder zusätzlicher Filiale unklar werden. Ein Kassensystem speichert dann nicht nur Umsätze, sondern auch die Spuren alter Routinen.
Wenn Stornos jahrelang unterschiedlich gebucht wurden, Rabattgründe fehlen, Artikelgruppen unsauber sind oder Tagesabschlüsse je nach Person anders durchgeführt werden, wird eine spätere Systemumstellung schwieriger. Datenmigrationen, neue Schnittstellen zur Buchhaltungssoftware oder ein Wechsel des Warenwirtschaftssystems hängen davon ab, ob die vorhandenen Daten sinnvoll strukturiert sind.
Viele Betriebe merken diese Abhängigkeiten erst spät. Am Anfang reicht eine pragmatische Lösung. Später möchte die Geschäftsführung bessere Auswertungen, der Steuerberater benötigt sauberere Exporte, Mitarbeitende brauchen klare Rechte, und Kundinnen erwarten kanalübergreifende Abläufe. Dann zeigt sich, ob das Kassensystem nur als digitale Kasse genutzt wurde oder als Teil einer verständlichen Betriebsorganisation.
Was Betriebe aus diesem Thema mitnehmen sollten
- Ein Kassensystem übernimmt nicht nur Zahlungen, sondern bildet viele tägliche Entscheidungen als Daten ab.
- Digitale Prozesse werden nur dann verlässlich, wenn Zuständigkeiten, Rechte und Korrekturregeln geklärt sind.
- Stornos, Rabatte, Gutscheine, Retouren und Zahlungsarten beeinflussen Tagesabschluss, Buchhaltung, Warenwirtschaft und Auswertungen.
- Wachstum macht informelle Routinen sichtbarer und kann alte Unklarheiten verstärken.
- Die wichtigste Frage ist nicht, welche Funktion vorhanden ist, sondern welcher betriebliche Prozess damit sauber abgebildet werden soll.
FAQ
Welche Aufgaben kann ein Kassensystem im Betrieb übernehmen?
Ein Kassensystem kann Verkäufe erfassen, Zahlungsarten verarbeiten, Belege ausgeben, Tagesabschlüsse vorbereiten, Stornos dokumentieren, Gutscheine abbilden, Bestände aktualisieren, Mitarbeitenden Rechte zuweisen und Daten für Buchhaltung oder Warenwirtschaft bereitstellen.
Ersetzt ein Kassensystem die Buchhaltung?
Nein. Ein Kassensystem kann Buchhaltungsdaten vorbereiten und Exporte liefern, ersetzt aber keine fachliche Prüfung, keine steuerliche Bewertung und keine klare Organisation der betrieblichen Abläufe.
Warum sind Mitarbeitendenrechte im Kassensystem wichtig?
Mitarbeitendenrechte legen fest, wer verkaufen, stornieren, Preise ändern, Rabatte vergeben oder Tagesabschlüsse durchführen darf. Dadurch werden Verantwortung, Kontrolle und Nachvollziehbarkeit im Alltag klarer.
Was passiert, wenn Rabatte oder Stornos uneinheitlich gebucht werden?
Dann entstehen unklare Kassendaten. Das kann Auswertungen verfälschen, Tagesabschlüsse erschweren und später Rückfragen in Buchhaltung, Steuerberatung oder interner Kontrolle auslösen.
Wann lohnt sich die Verbindung mit einer Warenwirtschaft?
Sie wird besonders relevant, wenn ein Betrieb viele Artikel, Varianten, wechselnde Bestände, Online-Verkäufe, Click & Collect, Retouren oder mehrere Verkaufspunkte verwaltet.
Kann ein Kassensystem rechtliche Anforderungen automatisch erfüllen?
Ein Kassensystem kann technische Funktionen wie TSE-Anbindung, Protokollierung oder Datenexporte unterstützen. Ob ein Betrieb insgesamt korrekt arbeitet, hängt aber auch von Prozessen, Dokumentation, Nutzung und aktueller fachlicher Bewertung ab.
Warum werden kleine Workarounds langfristig problematisch?
Ein einzelner Workaround wirkt oft harmlos. Wenn er jedoch zur Routine wird, entstehen Datenmuster, die Preise, Bestände, Auswertungen, Verantwortlichkeiten und spätere Systemwechsel erschweren können.
Digitale Prozesse brauchen betriebliche Klarheit
Ein Kassensystem kann viele Aufgaben übernehmen, aber es macht einen Betrieb nicht automatisch geordnet. Es zeigt vielmehr, wie geordnet ein Betrieb bereits arbeitet. Wo Preise klar gepflegt sind, Zuständigkeiten verstanden werden, Korrekturen nachvollziehbar sind und Tagesabschlüsse ernst genommen werden, entstehen brauchbare Daten. Wo Regeln nur mündlich existieren, werden digitale Prozesse schnell zu einer Sammlung uneinheitlicher Einzelfälle.
Die zentrale Frage ist deshalb nicht, wie viel ein Kassensystem technisch kann. Wichtiger ist, welche Aufgaben der Betrieb bewusst an das System übergibt und welche Verantwortung bei Menschen, Routinen und Dokumentation bleibt. Je länger ein Unternehmen wächst, desto stärker wirken kleine Entscheidungen aus der Vergangenheit nach. Ein guter Blick auf digitale Kassenprozesse beginnt daher nicht bei Funktionen, sondern bei der Frage, ob der eigene Betrieb auch in einigen Jahren noch verständlich, erklärbar und steuerbar bleibt.