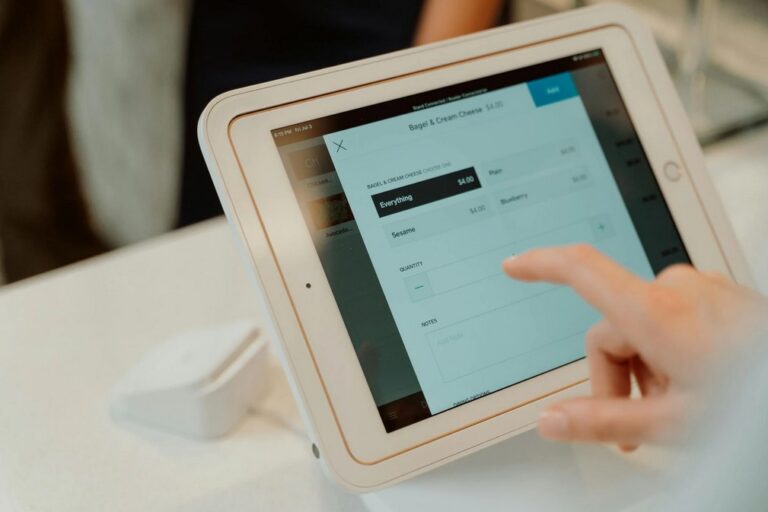
Kassensysteme und Automatisierung: Weniger manuelle Arbeit im Tagesgeschäft
In vielen kleinen und mittleren Betrieben verändert sich der Arbeitsalltag nicht durch eine große Entscheidung, sondern durch viele kleine Anpassungen. Erst kommt ein Kartenterminal dazu, später ein Online-Shop, dann Gutscheine, Lieferbestellungen, Click & Collect, neue Mitarbeitende oder ein zweiter Standort. Jede einzelne Veränderung wirkt zunächst überschaubar. Zusammen entstehen daraus aber neue Abläufe, neue Datenflüsse und neue Abhängigkeiten.
Ein Kassensystem wird in diesem Zusammenhang oft zuerst als Werkzeug für den Verkauf gesehen. Tatsächlich berührt es aber deutlich mehr Bereiche: den Checkout, die Warenwirtschaft, den Tagesabschluss, die Buchhaltung, die Dokumentation, Mitarbeiterroutinen, Preisentscheidungen, Retouren, Gutscheine und betriebliche Auswertungen. Automatisierung bedeutet deshalb nicht einfach, dass eine Kasse schneller tippt. Sie verändert, welche Arbeit überhaupt noch manuell erledigt werden muss und an welchen Stellen Menschen bewusst eingreifen sollten.
Kurz erklärt: Kassensysteme und Automatisierung im Tagesgeschäft
Automatisierung im Kassensystem bedeutet, dass wiederkehrende Arbeitsschritte nicht jedes Mal manuell ausgelöst, berechnet oder übertragen werden müssen. Dazu gehören zum Beispiel automatische Preisberechnungen, die Übergabe von Kartenzahlungen an den Kassenbon, Bestandsänderungen in der Warenwirtschaft, digitale Tagesberichte, die Zuordnung von Umsatzsteuer, der Export von Kassendaten oder die Vorbereitung von Buchhaltungsdaten.
Für den Betrieb ist das vor allem deshalb relevant, weil manuelle Arbeit im Tagesgeschäft selten isoliert bleibt. Wenn eine Mitarbeiterin einen Rabatt frei eintippt, betrifft das nicht nur den aktuellen Verkauf. Es kann Auswirkungen auf den Umsatzbericht, den Tagesabschluss, die Marge, die Warenbewegung, die Kundenerwartung und später auch auf Fragen der Buchhaltung haben. Ein automatisierter Prozess kann solche Schritte strukturieren, solange er sauber eingerichtet und verständlich bleibt.
Typische Verbindungen bestehen zwischen Kassensystem, POS-Software, Kartenterminal, Warenwirtschaftssystem, Buchhaltungssoftware, digitalen Belegen, Kassenbuch, TSE-Daten, DSFinV-K-Export und Verfahrensdokumentation. Gleichzeitig sind Rollen betroffen: Geschäftsführung, Filialleitung, Kassenpersonal, Warenverantwortliche, Buchhaltung und Steuerberater arbeiten oft mit unterschiedlichen Ausschnitten derselben Kassendaten.
Problematisch wird Automatisierung, wenn Abläufe zwar technisch möglich sind, aber organisatorisch nicht verstanden werden. Dann entstehen automatische Fehler: falsche Preise, unklare Stornos, doppelte Bestandsbuchungen, uneinheitliche Gutscheine, unpassende Mitarbeiterrechte oder Berichte, die zwar vollständig aussehen, aber den tatsächlichen Betrieb nicht sauber abbilden.
Warum entsteht manuelle Arbeit überhaupt?
Viele Betriebe starten mit einfachen Routinen. Im Café kennt das Team die Preise auswendig. In der Boutique wird ein Rabatt kurz an der Kasse eingegeben. In der Bäckerei zählt jemand am Tagesende die Restware. Im Restaurant werden Lieferbestellungen zunächst separat notiert. Solche Abläufe sind nicht automatisch falsch. Sie funktionieren oft gut, solange das Geschäft klein, das Team stabil und die Zahl der Sonderfälle gering bleibt.
Manuelle Arbeit entsteht meistens dort, wo ein Prozess nicht vollständig im System abgebildet ist. Wenn ein Online-Gutschein verkauft wird, aber die Einlösung an der Kasse nur als freier Rabatt erscheint, fehlt eine klare Verbindung zwischen Verkauf, Verbindlichkeit, Umsatz und Zahlung. Wenn ein Artikel im Laden verkauft wird, der Online-Bestand aber erst abends angepasst wird, entsteht eine Lücke zwischen Warenwirtschaft und Kundenerwartung. Wenn Kartenzahlungen separat geprüft werden müssen, verlängert sich der Tagesabschluss.
Automatisierung setzt genau an diesen Übergängen an. Sie verbindet Schritte, die im Betrieb ohnehin zusammengehören: Verkauf und Zahlung, Bon und Beleg, Artikel und Bestand, Bestellung und Küche, Rabatt und Berechtigung, Tagesumsatz und Buchhaltung. Der Nutzen liegt weniger im einzelnen Klick, sondern in der Reduzierung wiederholter Abstimmungen.
Welche Aufgaben kann ein Kassensystem sinnvoll automatisieren?
Ein modernes Kassensystem kann im Tagesgeschäft verschiedene Aufgaben übernehmen, ohne dass dadurch jede Entscheidung automatisiert werden muss. Beim Checkout können Artikel über Barcode-Scanner, Favoritentasten oder mobile POS-Geräte erfasst werden. Preise, Steuersätze, Rabatte und Zahlungsmethoden werden dann nach hinterlegten Regeln verarbeitet. Das reduziert nicht nur Tippfehler, sondern sorgt auch dafür, dass gleiche Vorgänge gleich behandelt werden.
In einer Bäckerei kann der Verkauf eines Brotes automatisch den Bestand reduzieren. Werden bestimmte Artikel im Laufe des Tages knapp, kann das System Hinweise für Nachproduktion oder Nachbestellung liefern. In einem kleinen Lebensmittelgeschäft können niedrige Bestände Bestellvorschläge auslösen. Entscheidend ist dabei, dass Produktstammdaten, Verkaufseinheiten und Lagerlogik gepflegt sind. Sonst automatisiert das System nur ungenaue Annahmen.
Auch der Tagesabschluss kann entlastet werden. Barumsätze, Kartenzahlungen, Stornos, Retouren, Gutscheine und digitale Belege lassen sich strukturierter zusammenführen. Das ersetzt nicht die Verantwortung der zuständigen Person, kann aber die Prüfung vereinfachen. Die Geschäftsführung sieht schneller, wo Differenzen auftreten, während Buchhaltung oder Steuerberater besser nachvollziehen können, welche Daten aus welchem Prozess stammen.
Wo bleibt menschliche Kontrolle wichtig?
Automatisierung darf nicht bedeuten, dass niemand mehr versteht, was im Hintergrund passiert. Gerade bei Stornos, Preisänderungen, Retouren, Gutscheinen und manuellen Rabatten braucht ein Betrieb klare Regeln. Wer darf korrigieren? Wann muss ein Grund angegeben werden? Welche Auswirkung hat der Vorgang auf Tagesabschluss, Warenbestand, Kassenbuch, Buchhaltungsdaten und Auswertungen?
Ein Restaurant mit Lieferbestellungen zeigt diese Spannung gut. Wenn eine Bestellung automatisch aus einem Lieferkanal in das Kassensystem läuft, spart das Zeit. Gleichzeitig muss klar sein, ob Provisionen, Liefergebühren, Trinkgeld, Zahlungsart und Umsatzsteuer richtig abgebildet werden. Wenn das Team bei Problemen improvisiert und Bestellungen zusätzlich manuell eintippt, können doppelte Umsätze oder falsche Bestände entstehen.
Automatisierung ist deshalb kein Ersatz für Prozessverantwortung. Sie verschiebt Verantwortung. Statt jeden Vorgang einzeln zu tippen, müssen Betriebe stärker über Regeln, Berechtigungen, Stammdaten und Ausnahmen nachdenken.
Wie verändern automatisierte Abläufe die Arbeit der Mitarbeitenden?
Für Mitarbeitende kann Automatisierung den Alltag erleichtern, wenn sie wiederkehrende Arbeit reduziert. Kassenkräfte müssen weniger Preise merken, weniger Beträge übertragen und weniger Sonderfälle frei interpretieren. Ein Customer Display kann Kundinnen und Kunden den Betrag transparent anzeigen. Ein digitales Belegsystem kann den Umgang mit Papierbons reduzieren, ohne dass der Belegprozess im Betrieb unklar wird.
Gleichzeitig entstehen neue Anforderungen. Mitarbeitende müssen wissen, welche Taste welchen Prozess auslöst. Ein Storno ist nicht dasselbe wie eine Retoure. Ein Gutscheinverkauf ist nicht dasselbe wie eine Gutscheineinlösung. Ein Mitarbeiterrabatt ist nicht dasselbe wie ein Aktionsrabatt. Wenn diese Unterschiede im Team nicht verstanden werden, entstehen Datenmuster, die später schwer zu erklären sind.
Ein Friseursalon kann zum Beispiel Paketpreise, Einzelservices, Gutscheine und Produktverkäufe über eine Kasse abwickeln. Wenn Mitarbeitende Preise regelmäßig frei korrigieren, weil die Leistungen nicht sauber im System angelegt sind, wirkt der Tagesumsatz vielleicht korrekt. Für Auswertungen, Margen, Kundendaten und Buchhaltung bleibt aber unklar, welche Leistung tatsächlich erbracht wurde.
Automatisierung, Warenwirtschaft und Bestände
Besonders sichtbar wird der Nutzen eines Kassensystems bei der Verbindung zur Warenwirtschaft. Jeder Verkauf kann eine Bestandsbewegung erzeugen. Retouren können Ware wieder verfügbar machen. Online-Bestellungen können Bestände reservieren. Click & Collect kann verhindern, dass ein Artikel gleichzeitig im Laden verkauft wird. Diese Zusammenhänge sind für kleine Betriebe oft erst dann spürbar, wenn Fehler auftreten.
Eine Boutique mit Online-Shop merkt das häufig bei Einzelstücken oder saisonaler Ware. Wird ein Kleid im Laden verkauft, aber der Online-Bestand nicht sofort angepasst, kann es online weiterhin bestellbar sein. Dann entsteht nicht nur ein Bestandsproblem, sondern auch ein Kundenproblem: Rückerstattung, Entschuldigung, Ersatzangebot und zusätzlicher Aufwand. Automatisierte Bestandssynchronisierung kann helfen, aber nur, wenn Artikelnummern, Varianten, Retourenlogik und Verkaufskanäle sauber geführt werden.
Auch hier gilt: Automatisierung verstärkt die Qualität der Stammdaten. Saubere Produktdaten führen zu besseren Abläufen. Unklare Artikel, doppelte Varianten oder improvisierte Warengruppen erzeugen automatisiert neue Unschärfen.
Welche Rolle spielen Buchhaltung, GoBD und Dokumentation?
Kassensysteme berühren auch steuerliche und buchhalterische Prozesse. In Deutschland sind Begriffe wie GoBD, TSE, KassenSichV, DSFinV-K, Kassen-Nachschau, Aufbewahrungspflichten und Verfahrensdokumentation für viele Betriebe relevant. Ein Kassensystem kann Daten strukturieren und Exporte vorbereiten, aber es ersetzt keine fachliche Prüfung und garantiert nicht automatisch, dass jeder betriebliche Ablauf korrekt bewertet ist.
Für den Alltag bedeutet das: Automatisierte Prozesse sollten nachvollziehbar bleiben. Wenn Umsätze, Stornos, Zahlungsarten, digitale Belege, Tagesabschlüsse und Kassenberichte zusammenhängen, muss der Betrieb erklären können, wie diese Daten entstehen. Das betrifft nicht nur die Geschäftsführung, sondern auch Buchhaltung und Steuerberater. Für die konkrete steuerliche Bewertung sollten Betriebe aktuelle offizielle Informationen und fachliche Beratung berücksichtigen.
Die Verfahrensdokumentation spielt dabei als organisatorische Beschreibung eine wichtige Rolle. Sie sollte nicht nur technische Funktionen nennen, sondern auch erklären, wie der Betrieb mit Kassenvorgängen, Berechtigungen, Tagesabschluss, Belegen, Datenexporten, Korrekturen und Verantwortlichkeiten umgeht. Automatisierung macht diese Beschreibung nicht überflüssig. Sie macht sie oft wichtiger.
Typische Spannungen im automatisierten Tagesgeschäft
- Schnelligkeit gegen Nachvollziehbarkeit: Ein schneller Checkout hilft im Stoßgeschäft, aber Korrekturen, Rabatte und Zahlungsarten müssen trotzdem sauber erkennbar bleiben.
- Standardisierung gegen Ausnahmefälle: Automatische Regeln schaffen Ordnung, doch Retouren, Sonderrabatte, beschädigte Ware oder Kundenbeschwerden brauchen klare Ausnahmelogik.
- Weniger Dateneingabe gegen Datenqualität: Wenn Stammdaten falsch sind, spart Automatisierung zwar Klicks, erzeugt aber systematisch falsche Ergebnisse.
- Integration gegen Abhängigkeit: Verbindungen zwischen Kasse, Warenwirtschaft, Kartenterminal, Online-Shop und Buchhaltung reduzieren Doppelarbeit, machen den Betrieb aber abhängiger von stabilen Schnittstellen.
- Mitarbeiterfreiheit gegen Kontrolle: Flexible Eingaben helfen im Einzelfall, können aber bei Preisen, Stornos und Rabatten zu uneinheitlichen Daten führen.
Was verändert sich, wenn ein Betrieb wächst?
Wachstum macht informelle Abläufe sichtbar. Ein einzelnes Café kann viele Sonderfälle mündlich klären. Bei zwei Standorten, wechselnden Teams oder mehreren Verkaufskanälen funktioniert das weniger gut. Dann müssen Preise, Rabatte, Gutscheine, Kassenrechte, Tagesabschlüsse und Berichte einheitlicher geregelt werden.
Ein Multi-Location-Händler braucht zum Beispiel zentrale Produktstammdaten, standortbezogene Bestände, vergleichbare Tagesberichte und klare Verantwortlichkeiten. Wenn jede Filiale eigene Warengruppen, Rabattgründe oder Korrekturroutinen nutzt, werden Auswertungen schwer vergleichbar. Die Geschäftsführung sieht dann zwar Umsätze, aber nicht unbedingt die Ursachen dahinter.
Langfristig entstehen viele Probleme nicht durch eine einzelne falsche Entscheidung, sondern durch wiederholte kleine Improvisationen. Eine manuelle Preiskorrektur wird zur Gewohnheit. Ein provisorischer Gutscheinprozess bleibt dauerhaft bestehen. Ein Online-Bestand wird regelmäßig „später“ angepasst. Solche Routinen werden Teil der Datenstruktur. Bei einer späteren Systemumstellung oder Migration müssen sie dann mühsam rekonstruiert werden.
Warum automatische Berichte nicht automatisch gute Entscheidungen erzeugen
Digitale Reports, Tagesumsätze, Warengruppenanalysen, Zahlungsartenberichte und Mitarbeiterauswertungen können Geschäftsentscheidungen unterstützen. Sie zeigen aber nur das, was zuvor sauber erfasst wurde. Wenn Mitarbeitende Artikel falsch zuordnen, Rabatte uneinheitlich nutzen oder Retouren als Storno behandeln, entstehen Berichte mit scheinbarer Genauigkeit.
Ein kleines Restaurant kann aus Kassendaten erkennen, welche Gerichte häufig verkauft werden, wann Stoßzeiten auftreten und welche Zahlungsmethoden dominieren. Wenn Lieferbestellungen aber anders erfasst werden als Vor-Ort-Verkäufe, sind die Zahlen nur eingeschränkt vergleichbar. Managemententscheidungen über Personalplanung, Einkauf oder Preise sollten deshalb immer auch die Entstehung der Daten berücksichtigen.
Was Betriebe aus diesem Thema mitnehmen sollten
- Automatisierung reduziert nicht nur manuelle Arbeit, sondern verändert Verantwortlichkeiten, Datenflüsse und Kontrollpunkte.
- Ein Kassensystem bildet betriebliche Realität ab: Preise, Bestände, Zahlungen, Rabatte, Gutscheine, Belege und Korrekturen werden zu auswertbaren Daten.
- Je stärker Prozesse verbunden sind, desto wichtiger werden saubere Stammdaten, klare Mitarbeiterrechte und verständliche Routinen.
- Compliance-nahe Themen wie TSE, DSFinV-K, GoBD, Kassenbuch und Verfahrensdokumentation sollten vorsichtig und fachlich geprüft behandelt werden.
- Wachstum verstärkt alte Unklarheiten. Was bei einem kleinen Team noch informell funktioniert, kann bei mehreren Standorten oder Kanälen zum strukturellen Problem werden.
FAQ
Was bedeutet Automatisierung im Kassensystem konkret?
Gemeint sind wiederkehrende Abläufe, die das Kassensystem nach festgelegten Regeln unterstützt oder ausführt. Dazu gehören etwa Preisberechnung, Zahlungszuordnung, Bestandsaktualisierung, Tagesberichte, digitale Belege oder Datenübergaben an Warenwirtschaft und Buchhaltung.
Ersetzt Automatisierung Mitarbeitende an der Kasse?
In den meisten kleinen und mittleren Betrieben ersetzt sie eher repetitive Eingaben als Menschen. Mitarbeitende bleiben wichtig für Beratung, Ausnahmen, Kontrolle, Kundenkontakt und die richtige Anwendung der Prozesse.
Welche Fehler entstehen trotz automatisierter Prozesse?
Häufige Fehler entstehen durch falsche Stammdaten, unklare Rabattregeln, ungepflegte Artikel, falsch genutzte Storno- oder Retourenfunktionen, instabile Schnittstellen oder fehlende Schulung im Team.
Warum ist die Verbindung zur Warenwirtschaft so wichtig?
Weil Verkäufe, Retouren, Online-Bestellungen und Reservierungen Bestände verändern. Wenn Kassensystem und Warenwirtschaft nicht sauber zusammenspielen, können Überverkäufe, falsche Nachbestellungen oder unzuverlässige Bestandsanzeigen entstehen.
Hilft ein automatisierter Tagesabschluss bei der Buchhaltung?
Er kann die Vorbereitung erleichtern, weil Umsätze, Zahlungsarten, Differenzen und Belege strukturierter zusammengeführt werden. Trotzdem sollten Verantwortliche die Daten prüfen und steuerliche Fragen mit fachlicher Beratung klären.
Was ist bei Rabatten und Gutscheinen besonders kritisch?
Rabatte und Gutscheine beeinflussen Umsatz, Zahlung, Kundenerwartung, Auswertungen und teilweise auch die spätere Einlösung. Deshalb sollten sie nicht dauerhaft als freie manuelle Korrekturen behandelt werden.
Wann lohnt es sich, Kassenprozesse zu überarbeiten?
Ein guter Zeitpunkt ist erreicht, wenn wiederholt dieselben manuellen Korrekturen auftreten, Tagesabschlüsse lange dauern, Bestände nicht stimmen, Mitarbeitende unterschiedlich buchen oder neue Kanäle wie Online-Shop, Lieferung oder Click & Collect dazukommen.
Abschließende Betrachtung
Automatisierung im Kassensystem ist keine reine Technikfrage. Sie zwingt Betriebe dazu, genauer hinzusehen: Welche Arbeit wiederholt sich täglich? Welche Entscheidungen werden spontan getroffen? Welche Daten entstehen dabei? Wer versteht später noch, warum ein Umsatz, ein Rabatt, eine Retoure oder ein Bestand so im System steht?
Für kleine und mittlere Unternehmen liegt der eigentliche Wert nicht darin, jeden Handgriff zu automatisieren. Wichtiger ist die Frage, welche Abläufe so häufig, fehleranfällig oder folgenreich sind, dass sie eine klare Struktur brauchen. Ein Betrieb, der seine Kassenprozesse versteht, kann besser entscheiden, wo Automatisierung entlastet, wo Kontrolle notwendig bleibt und wo einfache Routinen langfristig tragfähig sind.
Mit der Zeit zeigt sich, ob ein Kassensystem nur Verkäufe erfasst oder ob es den Betrieb verständlicher macht. Gute Prozesse lassen sich erklären, prüfen, anpassen und weiterentwickeln. Genau daran sollten Unternehmen ihre Automatisierung messen: nicht daran, ob alles digital wirkt, sondern ob der Alltag für Mitarbeitende, Geschäftsführung, Buchhaltung und Kunden verlässlicher wird.