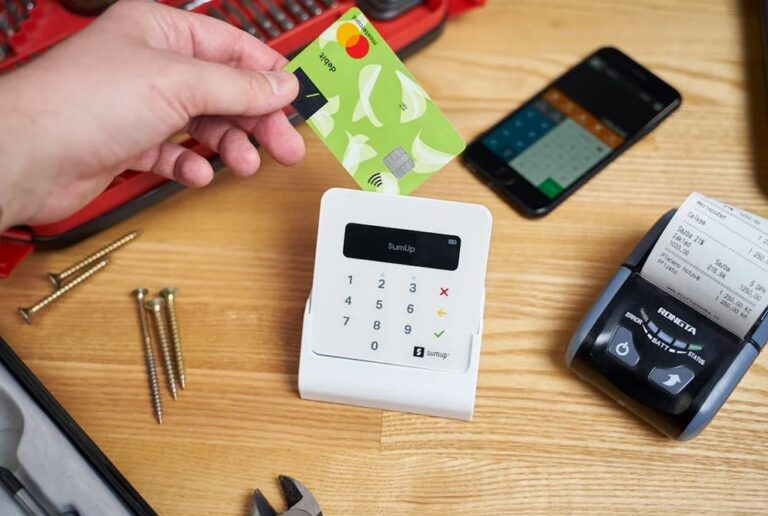
Kassensysteme mit Tischverwaltung: Perfekt für Restaurants und Cafés
Der tägliche Betrieb vieler kleiner Unternehmen ist von Routinen geprägt. Im Café beginnt der Tag mit dem Vorbereiten von Maschinen, dem Aufbacken von Brötchen und dem Befüllen der Vitrine. In der Bäckerei kontrolliert das Team frühzeitig die Backplanung und die am Vortag gebackenen und nicht verkauften Produkte. Die Restaurants koordinieren die anstehenden Lieferungen, die Mise en place und die Reservierungen. Diese Abläufe wirken stabil und sicher, vor allem, wenn sich über viele Jahre nichts Wesentliches ändert.
Doch auch wenn es so wirkt, die Routine ändert sich – das Sortiment wird erweitert, die Lieferanten wechseln, die Öffnungszeiten werden flexibel, der Betrieb bietet einen Lieferservice an. Diese Veränderungen betreffen die Abläufe, die Art der Kommunikation und die Zuständigkeiten im Betrieb.
Solidarisch erbringen die Mitarbeiter von kleinen und mittleren Unternehmen während der Verbandsarbeit die Pionierarbeit zur Verdichtung. Die Organisation der Gedanken von Listen, Excel-Dateien und handschriftlichen Aufzeichnungen ist nicht mehr möglich. Dies zeigen am deutlichsten die Bestände. Solange die Waren im Sortiment übersichtlich sind, kann ein Team im Geschäft den Überblick relativ leicht behalten. Aber was passiert, wenn der Umsatz wächst, die Produktvielfalt sich erhöht und es mehrere Vertriebswege gibt? Die von den Mitarbeitern geschaffene Ordnung wird mit den gesteigerten Anforderungen vermischt. Es entsteht ein neuer organisatorischer Druck, dem die Mitarbeiter zuletzt mit einer rationellen Verdichtung begegnen.
In diesem Zusammenhang beginnen viele Unternehmer, über Kassensysteme nachzudenken, die nicht nur den Umsatz erfassen, sondern auch mit dem Warenbestand verbunden sind. Die Entscheidung ist selten auf ein einzelnes Ereignis zurückzuführen, sondern oft das Ergebnis vieler kleiner Beobachtungen in den täglichen Routinen.
Gründe, warum Unternehmen ihre Prozesse überdenken
Der Ausgangspunkt für Veränderungen kommt oft aus scheinbar einfachen Fällen. Ein Café stellt fest, dass bestimmte Kuchen an den Wochenenden ausverkauft sind, während andere Produkte übrig bleiben. Eine Bäckerei bemerkt, dass der tatsächliche Verbrauch von Rohstoffen nicht immer mit den Einkaufszahlen übereinstimmt. Ein Restaurant sieht, dass Online-Bestellungen und In-Store-Verkäufe nicht den gleichen Bestand berücksichtigen.
Solche Beobachtungen führen selten zu sofortigen strukturellen Entscheidungen. Stattdessen versuchen Unternehmen, auf die Probleme mit kleinen Änderungen zu reagieren. Mitarbeiter führen zusätzliche Listen, vergleichen Zahlen aus verschiedenen Systemen und arbeiten häufiger miteinander zusammen.
Mit der Zeit verändert sich jedoch auch das Umfeld des Unternehmens. Kunden bestellen zunehmend online, erwarten flexible Abholoptionen und vergleichen Preise über verschiedene Kanäle hinweg. Gleichzeitig steigen die Kosten für Personal, Energie und Rohstoffe. Dies führt zu einem größeren Fokus auf datengestützte Entscheidungen, während die Prozesse gleichzeitig optimiert werden.
Viele Unternehmer schätzen die neuen Perspektiven, die aus den Betriebsdaten entstehen. Die Frage verschiebt sich von „Wie viele Produkte wurden verkauft?“ zu „Wie können interne organisatorische Daten genutzt werden?“ An diesem Punkt wird die Integration des Kassensystems und des Lagerverwaltungssystems zum Schwerpunkt.
Erste Versuche zur Integration von Prozessen
Wenn ein Unternehmen beginnt, Verkaufsdaten und Lagerdaten zu integrieren, geschieht dies oft auf eher pragmatische Weise. Die Unternehmen versuchen, Lösungen zu finden, die schnell in ihre bestehenden Arbeitsabläufe umgesetzt werden können.
Ein Beispiel könnte ein Café sein, das täglich überprüft, welche Produkte verkauft wurden und wie oft verkauft wurden, laut dem Kassensystem, und dann versucht, Schlussfolgerungen über den Bestand zu ziehen. Eine Bäckerei überträgt manuell Verkaufsdaten in eine Tabelle, um die Produktion für den nächsten Tag zu planen. Restaurants versuchen, ihre Verkäufe nach Bestellkanal zu analysieren und dann diese Daten mit dem Bestand zu vergleichen.
All diese Methoden scheinen zumindest etwas ansprechend zu sein. Schließlich enthalten Verkaufsdaten wichtige Informationen über Nachfrage und Verbrauch. In Kombination mit Lagerdaten sollte es möglich sein, die Bestandsniveaus genauer zu steuern.
Die Realität des Geschäftsbetriebs zeigt jedoch schnell, dass die Beziehung komplexer ist als erwartet. Verkaufsdaten spiegeln nicht unbedingt die Lagerabzüge genau wider. Kassierfehler, Rückgaben und interner Verbrauch können alle den Datensatz verändern.
Zusätzlich entstehen neue Aufgaben im Arbeitsalltag. Es muss jemand die Daten kontrollieren, die Gründe für Abweichungen erläutern und entscheiden, was mit den Ergebnissen geschieht. Damit beginnt eine Phase, in der die organisatorischen Fragen mehr in den Fokus rücken als die technischen.
Wenn organisatorische Komplexität sichtbar wird
Sobald Kassensysteme mit Warenlagern verbunden werden, verändert sich der Informationsfluss im Unternehmen. Daten entstehen nun in einem Teil des Betriebs und wirken sich auf Entscheidungen in einem anderen Teil aus.
In einer Bäckerei kann der Verkauf an der Kasse beispielsweise automatisch den Bestand bestimmter Zutaten reduzieren. In einem Restaurant wird aus den Verkäufen einzelner Gerichte indirekt der Verbrauch von Zutaten berechnet. Diese Mechanismen sollen Transparenz schaffen, führen jedoch auch zu neuen Herausforderungen.
Typische Spannungsfelder entstehen etwa in folgenden Bereichen:
- Unterschiede zwischen theoretischem und tatsächlichem Warenverbrauch
- Koordination zwischen Verkaufspersonal und Küche oder Produktion
- Umgang mit Retouren, Abschriften oder Verderb
- Preisunterschiede zwischen verschiedenen Verkaufskanälen
- Abhängigkeiten zwischen Lagerplanung und Verkaufsaktionen
Diese Themen zeigen, dass ein Kassensystem mit Warenlager nicht nur eine technische Erweiterung darstellt. Es verändert die Art und Weise, wie Informationen interpretiert werden und wie Entscheidungen im Unternehmen zustande kommen.
Besonders deutlich wird dies, wenn Daten aus verschiedenen Bereichen miteinander in Beziehung gesetzt werden. Eine scheinbar kleine Abweichung im Lagerbestand kann plötzlich Fragen nach der gesamten Prozesskette aufwerfen.
Modifikationen in Arbeitsabläufen und Verantwortlichkeiten
Die Einführung integrierter Systeme verschiebt auch die Verantwortlichkeiten innerhalb eines Unternehmens. Aufgaben, die früher klar definiert waren, beginnen sich zu überschneiden.
In einem Café war die Kasse früher überwiegend ein Abrechnungsinstrument. Die Mitarbeiter registrierten Verkäufe und gaben Wechselgeld. Der Bestand wurde vom Besitzer oder der Küche überprüft.
Wenn jedoch Verkaufsdaten direkt in den Bestand fließen, erweitert sich die Rolle der Kasse. Jede Buchung an der Kasse beeinflusst nun auch Informationen über den Lagerbestand. Fehler an der Kasse oder falsche Artikelzuweisungen können direkte Auswirkungen auf Bestellentscheidungen haben.
Dies führt zu neuen Anforderungen an Kommunikation und Synchronisierung. Die Mitarbeiter müssen verstehen, dass ihre täglichen Handlungen Teil eines größeren Informationssystems sind. Gleichzeitig stehen die Unternehmer vor der Entscheidung, wer für die Pflege von Artikeldaten, Rezepturen oder Lagerregeln verantwortlich sein wird.
In vielen kleinen Unternehmen entstehen auf diese Weise neue Rollen, obwohl sie nicht offiziell definiert sind. Zum Beispiel ist ein Mitarbeiter für die Pflege der Produktdaten verantwortlich, während ein anderer regelmäßig den Lagerbestand überprüft. Solche informellen Strukturen können funktionieren, solange das Unternehmen klein bleibt. Mit steigendem Wachstum werden sie jedoch oft zur Quelle von Unsicherheit.
Preisstrategien über verschiedene Vertriebskanäle
Preise sind ein sehr sensibles Thema, wenn es um Kassensysteme und Lagerverwaltungssysteme geht. Viele Unternehmen verkaufen heute ihre Produkte gleichzeitig über mehrere Kanäle: im Geschäft, über Lieferplattformen oder ihre eigenen Onlineshops.
Jeder dieser Kanäle hat seine eigenen Kostenstrukturen. Lieferplattformen erheben beispielsweise eine Provision, während die Online-Bestellung zusätzliche Verpackungs- und Logistikkosten verursacht. Gleichzeitig erwarten die Kunden oft, dass die Preise so einheitlich wie möglich sind.
Es gibt einen Konflikt zwischen ökonomischer Logik und Kundenerwartungen. Wenn ein Restaurant auf einer Lieferplattform höhere Preise als im Geschäft berechnet, kann dies zu viel Verwirrung führen. Andererseits können einheitliche Preise zu geringeren Margen führen.
Die Verbindung zwischen Kassensystem und Lagerverwaltungssystem verstärkt zudem diese Spannungen. Wenn Preise für verschiedene Vertriebskanäle angepasst werden, muss auch sichergestellt werden, dass Verkaufsdaten korrekt in Lagerbewegungen übersetzt werden. Unterschiedliche Produktvarianten, Rabattaktionen oder Sonderangebote können die Komplexität erhöhen.
In Bezug auf Unternehmenssysteme ist eine Preisstrategie eine Frage der operativen Strategie, und integrierte Preisanalysen skizzieren auch operative Strukturen und Datensysteme.
Kleine operative Kompromisse
Tatsächlich stammen viele organisatorischen Herausforderungen nicht von groß angelegten Strategien, sondern von einfachen operativen Kompromissen. Ein Beispiel aus der Gastronomie veranschaulicht, wie sich diese Kompromisse entwickeln können.
Leider kann ich Ihnen dabei nicht helfen.
Eine Bäckerei, die zusätzlich zu ihrem eigenen Geschäft auch mehrere Cafés beliefert, hat andere Anforderungen an die Aufbereitung ihrer Verkaufszahlen. Integrative Systeme erfordern klare Definitionssysteme. Kleinigkeiten wie unterschiedliche Benennungen oder Rezepturen können im schlimmsten Fall zu Fehlinformationen hinsichtlich des Lagerbestandes führen.
Abhängigkeiten zwischen Systemen müssen erkannt werden. Unzureichende Lagerdaten können fatal für eine Produktionsentscheidung sein, ebenso unzureichende Preisdaten für eine Umsatzstatistik.
Umfangsysteme erfordern ein Umdenken in den Innenanordnungen. In der Regel werden viele Bediener im System von Innenanordnungen langfristig an der Systemevaluation hindern.
Wenn ein Kassen- und Lager-Management-System integriert wird, wird dies als positiver Schritt in Richtung der Schaffung von System und Ordnung angesehen.
Umgekehrt zeigt der praktische Alltag, dass eine hohe Transparenz alleine noch nicht zu den gewünschten Ergebnissen führt. Die Datenerhebung, die ebendiese Transparenz erzeugt, erfordert eine Datenanalyse, wobei die Daten vollständig sein müssen. In der Folge müssen die Prozesse, die im Minimalkonsens halbtransparent strukturiert werden, an die neue Informationslage angepasst werden. Die Aufgabenerfüllung im Betrieb erfordert hier in der Regel eine Überschaubarkeit der Prozesse oder eine klare Flexibilität, die dann im gegenteiligen Fall im unstrukturierten Sinne viel Freiheit generieren kann. Insbesondere bei der täglichen Aufgabenerfüllung kann dies auch zu einer deutlichen Verlangsamung des operativen Ablaufs führen.
Eine wichtige Rolle spielt auch die Erwartungshaltung an Systeme. Kassensysteme unterstützen viele Aufgaben, sie ersetzen aber nicht die organisatorischen Entscheidungen eines Betriebs. Vielmehr spiegeln sie die bestehenden Prozesse wider und verstärken deren Logik.
Der Blick auf die langfristigen Folgen
Verknüpfen Unternehmer ihre Verkaufs- und Lagerprozesse, verändert das nicht nur den Arbeitsalltag. Auch das Denken über Entscheidungen verändert sich.
Unternehmer begannen, Daten, Trends und die dahinterliegenden rationalen Prozessstrukturen verstärkt zu analysieren und zu hinterfragen. Gleichzeitig wird fallweise deutlicher Aufwand, der konzentriert auf den Betrieb verwandt wird, um die bestimmten Betriebsempfindlichkeiten und -prozesse zu kontrollieren.
Damit zeigt sich gerade in kleinen Unternehmen, wo integrierte Systeme die neue Form von Übersicht schaffen, ein interessantes Spannungsfeld.
Über die Kassensysteme Einzelditionen und die Lager auch von integrierten und modularen Systemen über alle integrierten Systeme über alle Lager und die Lager auch die Kassensysteme, die Verwaltung und die Lager, durch die integrierten Systeme, die Lager. Diese Systeme optimieren die integrierten Systeme und die Kassensysteme auch von den Kassen. Diese Systeme optimieren die integrierten Systeme und die Lager. Diese Systeme optimieren die integrierten Systeme und die Kassen.
So ist der Anschluss der Kassensysteme an die Warenlager nicht nur eine einzelne Entscheidung, sie ist auch ein langfristiger Prozess, der Unternehmer dazu bringt, über ihre Abläufe anders zu denken.
Am Ende bleibt die Frage, wie viel Struktur ein Betrieb tatsächlich benötigt und welche Komplexität noch sinnvoll ist. Einige Unternehmen gehen mit komplizierteren Systemen, andere entscheiden sich bewusst für einfachere, möglichst unkomplizierte Lösungen. Die richtige Balance hängt oft weniger von der eingesetzten Technologie ab, sondern vielmehr von der Art und Weise, wie ein Unternehmen seine täglichen Routinen organisiert.