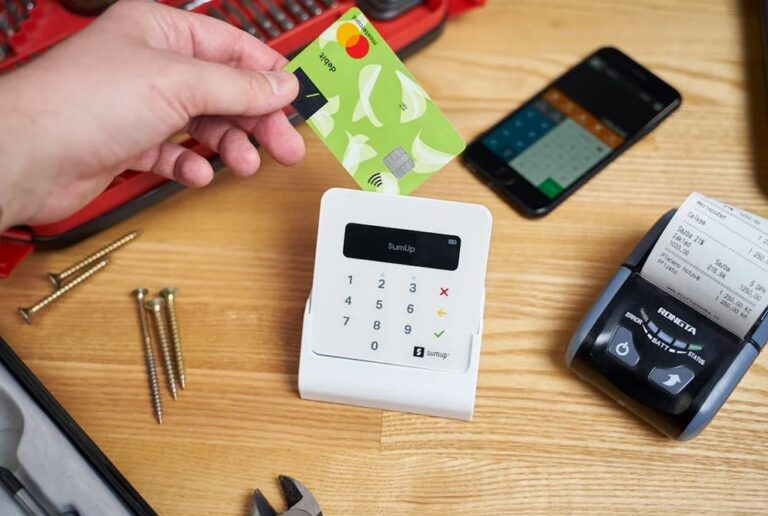
Kassensysteme mit mobiler Kartenzahlung: Vorteile für kleine Händler
Kleinste Dienstleistungsunternehmen fangen oft mit relativ einfachen organisatorischen Strukturen an. „Frisöre, Fahrradwerkstätten oder kleine Reparaturwerkstätten“ haben meistens am Anfang mit „einfachen, klaren und übersichtlichen“ Abläufen zu tun, wie „Termin per Telefonvereinbarung, Barzahlung“ und deren „Kassensystem“ nur tägliche Umsätze.
In der Anfangsphase ist die Organisation oft „stark personenbezogen“. Ein/e/e „Saloninhaber/in“ bestellt „aus Erfahrung“ regelmäßig bestimmte Produkte. Ein Mechaniker weiß aus Erfahrung, welche „Ersatzteile“ er für „typische Reparaturen“ benötigt. Überblick wird nicht durch systemische Daten, sondern durch Routine und persönliche Erfahrung.
Solange der Betrieb klein bleibt, ist diese Art der Organisation erstaunlich stabil. „Spontane“ Entscheidungen, direkte Absprachen, informelle Prozesse und sogar „kundenorientierte“ Kassenöffnungen bei Zahlung. Arbeitstag wird durch „Kasseneingabe“ und Zahlung unterbrochen.
Mit der Zeit gibt es die ersten Reibungen. Bei „Kundenzahlen“ oder „spontanen Leistungen“ am „Einsatzort“ erhöhen „Kundenzahlen“ die Anforderungen an „Kartenzahlung“. Dies führt zu mobilen Zahlungsverfahren. „Klein Händler“ vermischen das technische Verfahren mit Organisatorischem.
Warum mobile Kartenzahlung plötzlich relevant wird
Mobile Kartenzahlungen wurden immer aus der Notwendigkeit heraus und nicht aus technischer Neugier umgesetzt.
Ein Kunde hat kein Bargeld, ein Tourist möchte kontaktlos bezahlen oder ein Reparaturauftrag von mehreren hundert Euro wird unangenehm kompliziert, wenn eine Barzahlung nicht möglich ist.
Dieser Trend ist besonders in dienstleistungsorientierten Unternehmen bemerkbar. In einer Fahrradwerkstatt bezahlen zum Beispiel viele Kunden für kleine Reparaturen spontan. Früher wurde Bargeld einfach im Geschäft ausgetauscht. Jetzt erwarten die Kunden zunehmend, dass sie mit Karte oder Smartphone bezahlen können, oder gar nicht.
Ähnliche Situationen treten in Kosmetikstudios, Autowerkstätten und kleinen Elektronikreparaturwerkstätten auf.
Mobile Kartenzahlung mag zunächst wie eine unkomplizierte Lösung erscheinen, in der Praxis reichen ein kleines Gerät und ein zugehöriges Kassensystem oder eine App für blitzschnelle Zahlungen am Arbeitsplatz. Der Friseur kann den Betrag am Stuhl abrechnen, der Techniker an der Werkbank und der Servicemitarbeiter vor Ort während des mobilen Einsatzes.
Aus der Perspektive des Unternehmens kann die Verbesserung als praktische Lösung angesehen werden. Die Kunden schätzen den einfachen Zahlungsprozess, lange Warteschlangen zur Kasse verschwinden, und sie können Impulskäufe leichter tätigen. Aber die Verbesserung betrifft auch die interne Organisation des Unternehmens.
Erste Versuche, sich an den operativen Alltag anzupassen
Die erste Implementierung mobiler Kartenzahlungen in kleinen Unternehmen erfolgt oft schrittweise. Beispielsweise beginnen die Mitarbeiter, ein einzelnes Gerät zu verwenden, das einem einzelnen Mitarbeiter zugewiesen ist, typischerweise dem an der Kasse.
In einem Friseursalon könnte dies bedeuten, ein zentrales Zahlungssystem zu haben. Nach dem Service begleitete der Mitarbeiter den Kunden in den Empfangsbereich, um die Zahlung abzuschließen. Das mobile Zahlungssystem wird nur genutzt, wenn Kunden es ausdrücklich wünschen oder wenn der Empfangsbereich besonders beschäftigt ist.
Ähnliche Muster können bei Autowerkstätten oder Service-Stationen beobachtet werden. Ein Mechaniker könnte theoretisch Zahlungen an seinem Arbeitsplatz abwickeln, aber in der Praxis bleibt der Empfangstresen oft der organisatorische Brennpunkt.
Diese Übergangsphase macht zunächst Sinn. Das Unternehmen erweitert seine Möglichkeiten, ohne bestehende Strukturen grundlegend zu überholen. Doch gerade in dieser Phase beginnen oft die ersten organisatorischen Spannungen zu entstehen.
Zahlungen können nun an mehreren Standorten getätigt werden. Gleichzeitig ist die Dokumentation vieler Prozesse weiterhin an zentrale Systeme gebunden. In einigen Fällen wurde die Zahlung im Geschäft erhalten, während die Rechnung im Büro erstellt wurde. Dies schafft neue Probleme, die zuvor nicht vorhanden waren.
Wenn Prozesse plötzlich komplexer werden
Im Laufe der Zeit wurde klar, dass mobile Kartenzahlungen nicht nur eine zusätzliche Zahlungsmethode darstellen, sondern bestehende Prozesse grundlegend ändern. Dies zeigt sich besonders in der Koordination von Mitarbeitern und Abteilungen.
Im Fall einer Reparaturwerkstatt könnte ein Mechaniker beispielsweise direkt nach Abschluss der Reparatur die Zahlung annehmen. Der Mechaniker muss jedoch das System für Teile, Arbeitszeit und zusätzliche Dienstleistungen einhalten.
Wenn die Informationen nicht synchronisiert sind, können leicht Komplikationen auftreten. Der Mechaniker hat die Zahlung bereits akzeptiert, während im Büro die Positionen noch nicht alle ins System eingegeben sind. Später sieht die Buchhaltungsabteilung eine Zahlung, die nicht mit einer Rechnung verknüpft ist.
Ähnliche Situationen treten in Salons oder Studios auf. Ein Mitarbeiter verkauft beispielsweise ein Pflegeprodukt direkt nach der Behandlung und nimmt die Zahlung über ein mobiles Gerät entgegen. Der Verkauf könnte jedoch nicht im zentralen Lager erfasst werden.
Ursprünglich mögen solche kleinen Änderungen harmlos erscheinen. Sie können sich jedoch langfristig summieren. Der Bestand könnte nicht mit der Realität übereinstimmen, Nachbestellpunkte könnten verpasst werden, und bestimmte Produkte könnten im System weiterhin verfügbar sein, obwohl sie verkauft wurden.
Die flexible Annahme von Zahlungen ändert die Art und Weise, wie Informationen innerhalb des Unternehmens fließen.
Bestand und Sichtbarkeit von Produkten
Die Koordination der Bestände ist besonders sensibel. Viele kleine Dienstleistungsunternehmen verkaufen auch Waren. Friseursalons verkaufen Haarpflegeprodukte, Fahrradwerkstätten verkaufen Ersatzteile und Zubehör und kosmetische Studios verkaufen Pflegeprodukte.
Solange die Verkäufe zentral über eine Kasse abgewickelt werden, sind die Dinge relativ einfach. Jede Transaktion wird an einem Ort erfasst und der Bestand wird angepasst.
Mit mobilen Zahlungsprozessen ändert sich dies. Verkäufe können an verschiedenen Orten innerhalb des Unternehmens erfolgen. Ein Produkt kann im Behandlungsraum verkauft werden, ein anderes am Arbeitsplatz und ein weiteres während eines mobilen Kundentermins.
Aus der Perspektive des Kunden ist diese Flexibilität sehr attraktiv. Sie erzeugt jedoch auch organisatorische Aufwände in Bezug auf die interne Koordination.
In kleinen Unternehmen wird der Bestand in der Regel in sehr unregelmäßigen Abständen überprüft. Wenn jetzt Verkäufe an verschiedenen Orten getätigt werden, wird es noch herausfordernder. Ein Produkt kann verkauft werden, während das System weiterhin einen Bestand dieses Produkts anzeigt.
Folglich gibt es Situationen, die für Mitarbeiter ebenso unangenehm sein können wie für Kunden. Ein Kunde möchte ein bestimmtes Produkt kaufen, das laut System verfügbar ist. Erst beim Zugriff auf das Lager stellt sich heraus, dass der letzte Artikel verkauft wurde.
An der Oberfläche scheinen solche Erfahrungen wie kleinere organisatorische Pannen. Sie zeigen jedoch, wie eng Zahlungsprozesse, die Verwaltung des Inventars und die interne Kommunikation miteinander verflochten sind.
Typische Reibungspunkte im Alltag
Im täglichen Betrieb entstehen durch diese Veränderungen häufig wiederkehrende Spannungen. Besonders sichtbar werden sie in Situationen, in denen mehrere Prozesse gleichzeitig aufeinander angewiesen sind.
Einige typische Beispiele lassen sich in vielen kleinen Unternehmen beobachten:
- Ein Produkt wird direkt beim Kunden verkauft, während der Lagerbestand erst später aktualisiert wird.
- Eine Zahlung erfolgt mobil, bevor alle Leistungen vollständig im System erfasst werden.
- Mitarbeitende verwenden unterschiedliche Geräte oder Abläufe für Zahlungen.
- Der Überblick über Tagesumsätze verteilt sich auf mehrere Zahlungsorte.
- Die Buchhaltung erhält Informationen aus verschiedenen Quellen mit unterschiedlicher Struktur.
Diese Situationen entstehen nicht unbedingt durch Fehler. Sie sind oft das Ergebnis einer Organisation, die schrittweise wächst und dabei neue Funktionen integriert, ohne alle Prozesse gleichzeitig anzupassen.
Für kleine Unternehmen ist diese Phase besonders herausfordernd, weil sie häufig mit begrenzten Ressourcen arbeiten. Strukturelle Veränderungen müssen neben dem laufenden Betrieb umgesetzt werden.
Wenn Wachstum bestehende Lösungen belastet
Im Zuge der Unternehmensvergrößerung treten bestehende Spannungen stärker hervor. Was in einem kleinen Team vielleicht noch mit ein paar Absprachen geregelt werden kann, kann kaum mehr möglich sein, wenn mehrere Mitarbeiter:innen gleichzeitig arbeiten oder wenn mehrere Standorte involviert sind.
Ein Salon, in dem zwei Mitarbeiter:innen arbeiten, kann sich ohne Probleme darüber absprechen, wer ein Produkt verkauft hat. In einem größeren Studio mit mehreren Arbeitsplätzen wird diese Abstimmung deutlich schwieriger.
Ähnlich verhält es sich in Werkstätten. Wenn gleichzeitig mehrere Mechaniker Reparaturen durchführen und Zahlungen entgegennehmen, wird es deutlich schwieriger, einen Überblick über die Erträge und den Bestand der kassenführenden Zentrale zu behalten.
Zudem bleiben meist auf der die zuerst aus dem Weg geschafften Probleme, die auch nur kurzfristig gelöst werden sollen, weiterhin bestehen.
Für viele kleine Unternehmen sind diese Entwicklungen völlig normal. Oft orientieren sich die Schritte, die in der Gestaltung von Prozessen durchgeführt werden, an dem praktischen Bedarf, und der Nutzen erschließt sich erst später. In der Summe von mehreren solchen Maßnahmen werden oft Entscheidungen, die für den einzelnen Schritt pragmatisch sinnig erscheinen, als die für die gesamte Unternehmensorganisation relevanten Maßnahmen angesehen.
Vor diesem Hintergrund fragen sich viele kleine Händler, wie sie diese Abläufe noch längerfristig gestalten wollen. Dabei ist die Einführung mobiler Kartenzahlungen lediglich ein Element aus einem größeren organisatorischen Zusammenhang.
Die Zuordnung von Verantwortlichkeiten ist ein zentraler Punkt. Wenn Zahlungen an mehreren Stellen erfolgen können, brauchen Unternehmen Regeln, wie Informationen erfasst und wie Informationen an andere kommuniziert werden.
Genauso wichtig ist die Transparenz von Beständen und Umsätzen. Mitarbeitende müssen verstehen, wie ihre einzelnen Handlungen ins Gesamtbild des Unternehmens passen und die einzelnen Handlungen damit eine wichtige Rolle spielen. Eine solche Zahlung ist nicht nur ein Abschluss mit dem Kunden, sondern auch eine Anweisung an die Lagerverwaltung, die Buchhaltung und eine Anweisung an die internen Business-Prozesse.
Die Erfahrung zeigt, dass technische Lösungen häufig nicht ausreichend sind. Systeme können theoretisch alles unterstützen, aber organisatorische Koordination zwischen Menschen können sie nicht ersetzen.
Deswegen fangen viele kleine Betriebe an, ihre Prozesse bewusster zu gestalten. Sie analysieren, welche Schritte in den täglichen Arbeiten tatsächlich notwendig sind und wo Vereinfachungen möglich wären.
Blick in die Zukunft
Langfristig Medizin werden strukturelle und organisatorische Dynamiken mit mobilem und bargeldlosem Bezahlen. Um flexible Kontaktgestaltung mit Kunden zu gestalten. Gleichzeitig mit der Dynamik in der internen Kommunikation und den Prozessen in Unternehmen.
Die neue Zahlweise ist nicht nur eine neue Technologie. Es ist auch eine neue Arbeitsorganisation und eine neue Kommunikation zwischen den Arbeitnehmenden.
Kleinere Dienstleistungsunternehmen müssen sich weniger die Frage stellen, ob bestimmte Entwicklungen eintreten werden, sondern vielmehr welche Strategien sie anwenden, um mit den Veränderungen umzugehen. Ein Teil der Unternehmen hat die Strategie, bestehende Strukturen so lange wie möglich aufrechtzuerhalten. Ein anderer Teil nutzt neue Gegebenheiten, um Prozesse fundamental neu zu gestalten.
Ein Blick auf die langfristigen Folgen
Welche Strategie die beste ist, hängt stark von der jeweiligen Situation ab. Dazu zählen die Größe des Teams, die Art der angebotenen Dienstleistungen und die Wachstumsgeschwindigkeit.
Größere Veränderungen sind häufig als ein Prozess zu sehen, der langsam und über einen längeren Zeitraum im Betriebsalltag durch kleine Anpassungen vorangetrieben wird. Aus diesem Grund ist es gerade für kleinere Dienstleistungsunternehmen wichtig, diese Veränderungen zu beobachten und sich intensiv mit der Frage zu beschäftigen, inwieweit die internen Abläufe den neuesten Entwicklungen auf dem Markt gewachsen sind.